家賃高騰で賃貸か持ち家か迷う人必見!どっちがお得か冷静に比較して判断する方法
毎年のように続く家賃高騰を前に、賃貸のままでいるべきか、それとも思い切って持ち家に踏み切るべきかと悩む方が増えています。
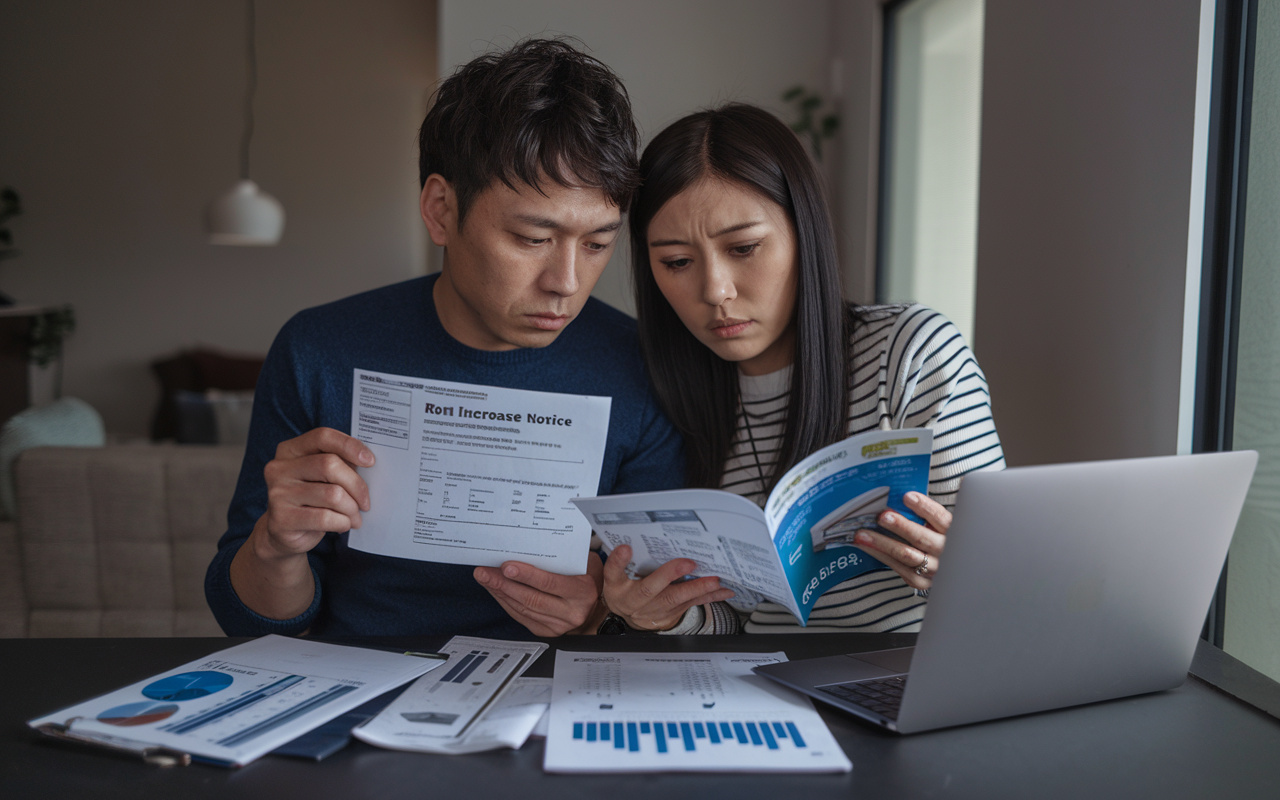
家賃値上げの通知をきっかけに、賃貸か持ち家かどっちがお得なのかを、初めて真剣に考え始めた方も多いのではないでしょうか。
しかし、周りの意見やインターネット上の情報はさまざまで、何を基準に判断すればよいのか分かりにくいものです。
そこで本記事では、家賃高騰が続く今の状況を踏まえながら、賃貸と持ち家の損得を整理し、自分に合った選択肢を見極めるための考え方をやさしく解説していきます。
読み進めることで、感情ではなく数字と将来像にもとづいて、納得できる住まいの決断をするためのヒントが得られるはずです。
家賃高騰の今こそ知りたい賃貸と持ち家の違い
総務省統計局の小売物価統計調査では、住居費を含む物価水準の動向が毎月公表されており、近年は住居関連費用も上昇傾向にあります。
家賃の値上がりが続くなかで、「賃貸のままがよいのか」「持ち家を購入すべきか」という検討が、多くの世帯で現実的なテーマになっています。
特に長期の資金計画や老後の暮らし方を意識する年代ほど、この選択が家計に与える影響は大きくなりやすいです。
そのため、家賃高騰の背景を踏まえたうえで、自分に合う住まい方を整理して考えることが大切です。
賃貸は、支払う家賃がその時々の住まいを利用するための「消費費用」として位置付けられ、長く住み続けても原則として入居者の資産にはなりません。
一方、持ち家は、住宅ローンの返済や自己資金の投入が、建物や土地といった「資産形成」に結び付きやすい点が大きな違いです。
ただし、持ち家でも建物の価値は経年で目減りすることが多く、固定資産税や修繕費といった維持費もかかるため、単純に「資産になるから得」とは言い切れません。
このように、同じ住居費でも、賃貸と持ち家ではお金の性質や残り方が根本的に異なることを理解しておく必要があります。
実際には、家賃の値上げ通知を受け取ったことをきっかけに、「このまま支払い続けるなら持ち家を検討した方がよいのでは」と考え始める方が少なくありません。
しかし、通知を見た直後は驚きや不安が先立ち、「とりあえず物件情報だけ眺めている」といった段階にとどまることも多いです。
この段階では、自分の今後の居住期間や収入の見通し、家計の貯蓄状況などが整理し切れていないことがほとんどです。
まずは、賃貸と持ち家の違いを冷静に整理し、自分がどのような状況にあるのかを客観的に把握することが大事な一歩になります。
| 項目 | 賃貸 | 持ち家 |
|---|---|---|
| 支出の性質 | 毎月の消費費用 | 資産形成を伴う支出 |
| 将来の住居費 | 生涯にわたり家賃負担 | 完済後は維持費中心 |
| 選択を考える契機 | 家賃値上げ通知など | 家計や将来設計の見直し |
家賃高騰時代に「賃貸」を選ぶメリット・デメリット
家賃が上昇傾向にある中でも、あえて賃貸を選ぶ合理的な理由はいくつかあります。
賃貸は、初期費用が持ち家取得より抑えやすく、設備の故障対応や大規模な修繕費を原則として借主が直接負担しない点が特徴です。
また、収入の変化や家族構成の変化に合わせて住み替えやすく、住宅ローンという長期の債務を負わずに済む安心感も得られます。
このように、手元資金や将来の見通しに不安がある段階では、賃貸が合理的な選択となる場面が少なくありません。
一方で、賃貸は長く住み続けるほど家賃負担が積み上がる点に注意が必要です。
毎月の家賃に加え、契約更新の度に更新料などが発生する契約形態も多く、生涯ベースで見ると支払総額が大きくなりやすい傾向があります。
小売物価統計調査では、物価とともに家賃も継続的に調査されており、今後も家賃が一定とは限らないことが示されています。
そのため、現在の家賃水準だけで判断するのではなく、将来の値上がり可能性や更新料、引越し費用まで含めて長期的な負担を意識することが大切です。
賃貸が特に向きやすいのは、転勤や転職の可能性が高い人、結婚や出産などライフイベントが近い人など、今後の暮らし方が大きく変わる可能性がある場合です。
実際に、不動産関連の意識調査でも、仕事の都合で引っ越しの可能性があることを理由に賃貸を選ぶ人が一定数いることが報告されています。
また、金利が上昇して住宅ローン返済額が増えやすい局面では、あえて賃貸にとどまり、金利や収入の動向を見極めながら将来の購入タイミングを検討する考え方もあります。
このように、自身の働き方や家族計画、金利環境を踏まえて、賃貸を「一時的な待機場所」として活用する発想が重要になります。
| 項目 | 賃貸のメリット | 賃貸のデメリット |
|---|---|---|
| 住み替えやすさ | 転勤や家族変化に柔軟対応 | 退去や再契約の手間負担 |
| 初期費用 | 自己資金が比較的少額 | 更新ごとに費用発生可能性 |
| 長期コスト | 固定資産税や大規模修繕不要 | 家賃支払いが一生続く可能性 |
家賃高騰でも「持ち家」が有利になりやすい条件とは
家賃が上がり続けるなかで、住宅ローン返済額と比較すると、同程度かそれ以下の負担で持ち家を取得できるケースが出てきています。
特に、住宅ローンを完済した後は、家賃のような毎月の支払いがなくなり、主な住居費は固定資産税や修繕費に限られます。
そのため、同じ期間住み続ける前提で見れば、長期的には賃貸より総支出を抑えられる可能性があるのが持ち家の大きな特徴です。
家賃高騰をきっかけに検討する際は、今の家賃とローン返済額だけでなく、完済後の住居費まで見通して比較することが大切です。
一方で、持ち家には金利変動や税金、建物の老朽化に伴う修繕費など、賃貸にはない支出リスクがあります。
住宅ローン金利については、固定金利型を選ぶ、返済期間を長くしすぎない、繰上返済の計画を立てるなどの対策で、将来の負担増をある程度抑えることが可能です。
また、固定資産税や都市計画税は毎年かかるため、購入前におおよその金額を事前に試算しておくことが重要です。
修繕費についても、戸建て・マンションいずれの場合でも、計画的に積立を行い、大きな出費が生じる時期を見越して家計を整えておく必要があります。
特に、家賃値上げを機に持ち家を検討する方は、「どのくらいの期間その地域に住むつもりか」「収入はどの程度安定しているか」「老後の住居費をどうしたいか」を整理しておくことが重要です。
一般に、一定期間以上同じ地域に住む見通しがあり、雇用形態や収入水準が安定しているほど、住宅ローン返済計画を立てやすくなります。
さらに、老後も同じ住まいに住み続ける前提であれば、年金生活になってから家賃を払い続けるより、ローン完済後の持ち家で固定費を抑えられる可能性があります。
こうした点を事前に整理しておくことで、自分にとって持ち家が本当に有利かどうかを、より具体的に判断しやすくなります。
| 確認すべき条件 | 持ち家が有利になりやすい目安 | 検討時の注意点 |
|---|---|---|
| 居住予定期間 | 同じ地域に長期居住予定 | 短期転居予定なら慎重検討 |
| 収入の安定度 | 継続した給与収入など | ボーナス返済への過度依存注意 |
| 老後の住居費 | 老後までの完済を想定 | 固定資産税と修繕費を考慮 |
家賃高騰で悩む人のための「損得」チェックリスト
賃貸か持ち家かを比べるときは、まず検討する期間をそろえることが大切です。
例えば「今後10年」「今後20年」など、具体的な年数を決めて家賃総額と住宅ローン返済総額を並べて考えます。
そのうえで、毎月の家賃や管理費だけでなく、頭金や諸費用、固定資産税、火災保険なども含めて、総支出を比べる視点が必要です。
こうして条件を整理すると、自分の家計にとってどちらが負担になりにくいかが見えやすくなります。
次に、家賃の上昇率と住宅ローン金利の動きを想定しておくことが重要です。
家賃については、総務省統計局の小売物価統計調査で示される家賃関連指数の推移を参考にしつつ、自分の更新タイミングでどの程度の値上げがあり得るかを見込んでおきます。
一方で、住宅ローン金利は、日本銀行の公表する長期金利や金融機関の店頭金利の推移を確認し、固定金利型と変動金利型で負担がどう変わるかを比べます。
家賃が高い上昇局面で、金利が比較的落ち着いていれば持ち家が有利になりやすく、金利が大きく上昇する局面では慎重な試算が欠かせません。
最後に、今すぐできる自己診断として、毎月の貯蓄額や将来の収入見通しを整理しておくとよいです。
現在の家賃に加え、値上げ後の家賃でも無理なく貯蓄を続けられるか、頭金としてどの程度用意できるかを書き出してみます。
そのうえで、専門家へ相談する際には、世帯年収、勤続年数、現在の借入状況、希望する居住予定年数などをまとめておくと、より具体的な提案を受けやすくなります。
こうした準備をしておくことで、家賃高騰に振り回されず、自分に合った住まい方を選びやすくなります。
| 比較項目 | 賃貸で確認したい点 | 持ち家で確認したい点 |
|---|---|---|
| 今後の想定期間 | 住み続ける年数の目安 | 居住予定年数と完済時期 |
| 毎月の負担額 | 家賃と更新後の想定額 | 返済額と管理費など |
| 将来の変動要因 | 家賃上昇率と更新条件 | 金利動向と税金修繕費 |
まとめ
家賃高騰のなかで賃貸か持ち家かを迷ったら、「いつまで」「いくら」で住み続けるかを数字で整理することが大切です。
賃貸は柔軟さ、持ち家は資産形成力という強みがあり、正解は人それぞれです。
ただ、ご自身だけで損得を判断するのは難しく、不安も残りがちです。
当社では、家賃や収入、将来の希望を伺いながら、生涯の住居費まで見据えたシミュレーションを無料で行っています。
今の家賃を払い続けるべきか、マイホームを検討すべきか、数字に基づいて一緒に整理してみませんか。
まずはお気軽にお問い合わせください。